El potencial argentino en la cadena del litio
Value addition in the lithium chain: Argentina's great potential

El litio se ha convertido en un material fundamental para la transición energética global. En este contexto, la Argentina se posiciona como un actor clave en su cadena de suministro, ya que concentra el 22% de los recursos identificados a nivel global. A pesar de ello, las oportunidades asociadas a su explotación son limitadas, puesto que el país solo exporta carbonato de litio sin agregar valor local. Surge así una pregunta inevitable: ¿podría la Argentina revertir esta tendencia, avanzando en la cadena de valor y promoviendo encadenamientos productivos y desarrollo tecnológico local?
Lithium has become a key material for the global energy transition. In this context, Argentina is positioned as a key player in its supply chain, as it concentrates 22% of globally identified resources. Despite this, the opportunities associated with its exploitation are limited, since the country only exports lithium carbonate without adding local value. An inevitable question thus arises: could Argentina reverse this trend, moving up the value chain and promoting productive linkages and local technological development?
En las últimas décadas asistimos a un aumento considerable en la demanda global de litio. Esta estuvo impulsada inicialmente por su uso en baterías de dispositivos electrónicos y por su potencial para el desarrollo del almacenamiento estacionario de energías renovables, al ser el metal con mayor capacidad de conservación por unidad de peso. Posteriormente, la transición energética impulsó la electromovilidad, principal demandante actual del recurso. Hoy en día, los vehículos que funcionan con baterías de ion-litio concentran el 25% de la cuota del mercado global, y las proyecciones para 2026 son aún mayores.
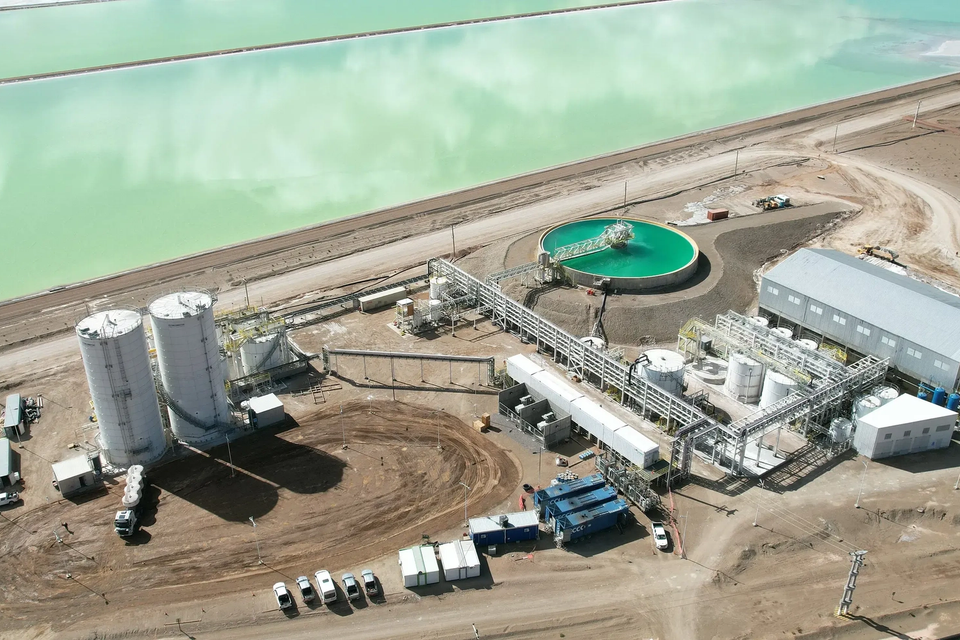
Ubicados en los salares del NOA, que forman parte del "Triángulo del Litio", la Argentina concentra el 22% de los recursos del mineral identificados globalmente. La producción comenzó en el Salar del Hombre Muerto en 1997, tras la reforma constitucional de 1994 que estableció que el dominio originario de los recursos naturales corresponde a las provincias. Sin embargo, el boom productivo llegó más adelante: entre 2014 y fines de 2024, la producción de litio aumentó un 463,5%, pasando de 17,0 a 95,8 mil toneladas de carbonato de litio equivalente (LCE). En la actualidad, la Argentina se ubica entre los cinco principales productores globales, detrás de Australia, Chile, China y Zimbabue, y, según proyecciones de la Secretaría de Minería, escalaría posiciones hasta ubicarse segunda en el ranking mundial hacia 2035.
En la cadena de producción del litio, la Argentina se caracteriza por la exportación de carbonato de litio: la etapa más primaria de su extracción y comercialización. Luego, este componente se procesa para elaborar el material activo y, en etapas subsiguientes, se llega a las celdas y baterías. De esta forma, el país se inserta en la cadena global exportando un 90% en su forma primaria, con China como principal destino. Posteriormente, el litio reingresa al país como componente procesado e integrado en productos finales.
Potencialidades del litio y mercado de trabajoLa apertura comercial junto con la apreciación cambiaria, en un contexto global donde China busca expandir sus mercados con manufacturas de bajo costo, genera serias dificultades de competitividad para la producción local. Esto repercute directamente en uno de los principales problemas del país: el mercado de trabajo. La desocupación alcanzó el 7,8% de la población económicamente activa en los 31 aglomerados urbanos relevados por el INDEC, lo que significa que 1,1 millones de personas buscan empleo activamente sin conseguirlo. Además, el escenario se complejiza al observar que los puestos de trabajo registrados caen a la par del aumento en la informalidad laboral, la cual se ubicó en el 44,2% en el primer trimestre de 2026. Así, la transformación del mercado de trabajo se manifiesta tanto en términos cuantitativos como cualitativos.
Actualmente, la actividad litífera emplea a 5382 trabajadores de forma directa, lo que representa un crecimiento del 1109% respecto de los puestos generados en 2010 (445 trabajadores registrados directos). No obstante, este desempeño convive con una limitación estructural: se trata de una actividad que, en su etapa primaria, es intensiva en capital y no en mano de obra, por lo que genera relativamente pocos puestos directos en relación con la inversión requerida.
Por estas razones, resulta necesario implementar modelos de desarrollo que promuevan un mayor valor agregado en origen. Esto no solo demandaría más mano de obra a medida que se escala en el procesamiento industrial, sino que también activaría eslabonamientos productivos horizontales al requerir más insumos. De este modo, se podría impulsar la producción local según las necesidades de la nueva industria, potenciando la economía argentina y generando empleo de calidad.
Conclusión
El panorama descrito presenta grandes oportunidades para el país, pero también desafíos que invitan a reflexionar sobre qué modelo de desarrollo es deseable. Avanzar hacia esquemas que trasciendan el mero ingreso de divisas requiere estrategias que orienten, mediante políticas de gobernanza, qué, cómo y dónde se producen los efectos de esta industria. La actividad minera es intensiva en capital, por lo que su desarrollo es inviable sin actores dispuestos a realizar las inversiones necesarias; de allí la importancia de generar condiciones que las incentiven. Sin embargo, en su etapa más primaria, la industria no genera empleo directo de forma intensiva respecto del capital invertido. Por lo tanto, es preciso diseñar estrategias que promuevan el agregado de valor y los encadenamientos productivos locales para lograr un desarrollo acompañado de mayor bienestar social. Cabe preguntarse entonces si contamos con las capacidades para capturar más valor dentro de esta cadena, en un contexto donde la fragmentación de la producción tiende a concentrar el valor agregado en los países centrales.
In recent decades, we have witnessed a significant increase in global demand for lithium. This was initially driven by its use in electronic device batteries and its potential for the development of stationary renewable energy storage, as it is the metal with the highest storage capacity per unit weight. Subsequently, the energy transition boosted electromobility, currently the main driver of demand for the resource. Today, vehicles operating on lithium-ion batteries account for 25% of the global market share, and projections for 2026 are even higher.
Located in the salt flats of the NOA (Northwest Argentina), which form part of the "Lithium Triangle", Argentina concentrates 22% of the mineral resources identified globally. Production began in the Salar del Hombre Muerto in 1997, following the 1994 constitutional reform that established that the original ownership of natural resources belongs to the provinces. However, the production boom came later: between 2014 and the end of 2024, lithium production increased by 463.5%, rising from 17.0 to 95.8 thousand metric tons of lithium carbonate equivalent (LCE). Currently, Argentina ranks among the top five global producers, behind Australia, Chile, China, and Zimbabwe, and, according to projections from the Secretariat of Mining, it is expected to rise in the rankings to second place globally by 2035.
In the lithium production chain, Argentina is characterized by the export of lithium carbonate: the primary stage of its extraction and commercialization. Afterwards, this component is processed to produce active material, and in subsequent stages, cells and batteries are manufactured. In this way, the country participates in the global chain exporting 90% in its primary form, with China as the main destination. Subsequently, lithium re-enters the country as a processed component integrated into final products.
Lithium Potential and the Labor Market
Trade openness along with exchange rate appreciation, in a global context where China seeks to expand its markets with low-cost manufactures, creates serious competitiveness challenges for local production. This directly impacts one of the country's main issues: the labor market. Unemployment reached 7.8% of the economically active population in the 31 urban centers surveyed by INDEC, meaning 1.1 million people are actively seeking employment without finding it. Furthermore, the scenario becomes more complex considering that registered jobs are declining alongside a rise in informal labor, which reached 44.2% in the first quarter of 2026. Thus, the transformation of the labor market manifests in both quantitative and qualitative terms.
Currently, lithium activity employs 5,382 workers directly, representing an 1,109% increase compared to the jobs created in 2010 (445 direct registered workers). Nevertheless, this performance coexists with a structural limitation: it is an activity that, in its primary stage, is capital-intensive rather than labor-intensive, generating relatively few direct jobs relative to the required investment.
For these reasons, it is necessary to implement development models that promote greater value addition at origin. This would not only demand more labor as industrial processing scales up, but would also activate horizontal productive linkages by requiring more inputs. In this way, local production could be boosted according to the needs of the new industry, strengthening the Argentine economy and generating quality employment.
Conclusion
The described scenario presents great opportunities for the country, but also challenges that prompt reflection on what type of development model is desirable. Moving toward frameworks that transcend the mere inflow of foreign currency requires strategies that guide, through governance policies, what, how, and where the effects of this industry are produced. Mining activity is capital-intensive, so its development is unfeasible without actors willing to make the necessary investments; hence the importance of creating conditions that incentivize them. However, in its most primary stage, the industry does not generate direct employment intensively relative to the capital invested. Therefore, it is necessary to design strategies that promote value addition and local productive linkages to achieve development accompanied by greater social well-being. It is worth asking, then, whether we possess the capabilities to capture more value within this chain, in a context where production fragmentation tends to concentrate added value in core countries.
Artículos relacionados
Related articles
¿Cómo financiamos una América Latina sostenible?
How could we finance a sustainable Latin America?
Tecnologías críticas y competencia global: ¿qué lugar ocupa Argentina?
Critical technologies and global competition: where does Argentina stand?