Hidrógeno verde: el desafío de convertir el potencial de Argentina en desarrollo
Green Hydrogen: The Challenge of Turning Argentina's Potential into Development
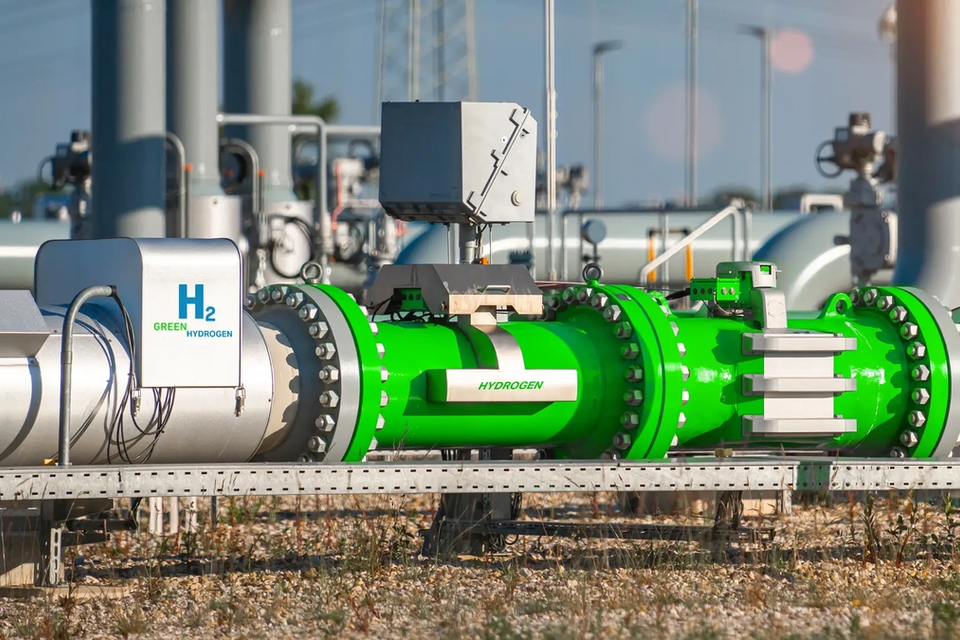

El hidrógeno verde se perfila como una de las energías renovables más valiosas para la transición energética global. Sin embargo, su producción exige condiciones climáticas específicas que pocos países reúnen. Argentina, gracias a sus extensas condiciones territoriales, se encuentra entre los actores mejor posicionados para producirlo. Sin embargo, esta ventaja natural por sí sola no es suficiente. Para capitalizar este recurso, el país debe desarrollar marcos regulatorios claros e incentivos económicos que atraigan las inversiones necesarias para impulsar este producto. ¿Logrará la Argentina crear estas condiciones a tiempo, o dejará pasar esta oportunidad?
Green hydrogen is emerging as one of the most valuable renewable energy sources for the global energy transition. However, its production requires specific climatic conditions that few countries possess. Argentina, thanks to its extensive territorial conditions, ranks among the best-positioned players to produce it. Yet, this natural advantage alone is not enough. To capitalize on this resource, the country must develop clear regulatory frameworks and economic incentives to attract the investment needed to drive this product. Will Argentina manage to create these conditions in time, or will it miss this opportunity?
En la actualidad, muchos países buscan llevar adelante una transición energética enfocada en la descarbonización de las industrias pesadas y el transporte. Esta búsqueda, liderada por Asia y Europa, abre las puertas para ocupar un nuevo mercado necesitado de oferta y con gran demanda. Esto le brinda a la Argentina una oportunidad única para posicionarse estratégicamente. Aquí surge el hidrógeno verde como la opción de un combustible limpio en emisiones, obtenido a través del uso de otras energías renovables como la solar y eólica.
La aparición del hidrógeno verde como fuente renovable trajo consigo una redefinición del mapa energético global. Si bien se trata de una opción más dentro del abanico de energías renovables, sus ventajas comparativas son muchas. Además, al ser almacenable, es importante para la industria pesada, permitiendo reducir las emisiones causadas por estas, como en la producción de acero en reemplazo del carbón o petróleo. De esta forma, el hidrógeno verde se posiciona como una oportunidad real para que los estados abandonen esquemas energéticos enfocados en el uso de combustibles fósiles, ayudando a reducir los efectos causados por las emisiones de estos.
Sin embargo, a pesar de este potencial, la adopción del hidrógeno verde a nivel mundial todavía es reducida. En 2025, la demanda mundial de hidrógeno superó las 100 millones de toneladas, pero la producción de hidrógeno en bajas emisiones apenas superó el millón de toneladas. Esa brecha entre oferta y demanda limpia genera una oportunidad para los pocos países que reúnen las condiciones climáticas necesarias para producirlo a escala.
El hidrógeno verde argentino: entre ventajas naturales y obstáculos estructurales
La Argentina cuenta desde 2023 con una Estrategia Nacional para el Desarrollo de la Economía del Hidrógeno. Su objetivo es alcanzar para 2050 una producción de al menos un millón de toneladas anuales, estimadas en un valor de USD 15.000 millones. A largo plazo, la meta es llegar a cinco millones de toneladas, destinadas mayoritariamente a la exportación. Esta estrategia se sustenta en el elevado potencial nacional para la producción de hidrógeno verde. La Patagonia dispone de vientos que permiten generar energía a bajos costos, mientras provincias como Jujuy o Salta en el norte cuentan con niveles de irradiación solar únicos. Sin embargo, estas ventajas naturales por sí solas no garantizan una inserción competitiva en el mercado global debido a las limitaciones de infraestructura y desarrollo que aún enfrenta Argentina.
Un desafío técnico central es el almacenamiento y transporte. El hidrógeno, si bien es almacenable, en su forma pura es difícil de transportar, por lo cual debe convertirse en derivados como amoníaco o combustibles sintéticos. Esto exige el desarrollo de puertos especializados e infraestructura química compleja, procesos que elevan significativamente los costos operativos. Para la región patagónica, la falta de esta infraestructura podría actuar como un freno, entrando en conflicto con la ventaja competitiva que otorgan sus condiciones naturales.
Fuera de cuestiones de infraestructura y desarrollo técnico, la Argentina enfrenta también múltiples trabas institucionales. La más repetida es la falta de una ley específica que le permita al sector tener cierta previsibilidad y brindar certidumbre a los inversores. Como respuesta parcial surgieron el RIGI y el Super RIGI, regímenes que ofrecen beneficios impositivos y estabilidad jurídica a grandes proyectos, entre ellos los de hidrógeno verde. Sin embargo, existen casos como el de Fortescue Future Industries y Abo Energy ambos en Rio Negro, frenados por la falta de incentivos macroeconomicos y marcos regulatorios que brinden confianza a la hora de invertir. Mientras más se demore en resolver esta base, más espacio se pierde en el mercado ante otros competidores que ya resolvieron este problema.
Por último, en materia de comercio, Argentina deberá enfrentar aún más desafíos. La Unión Europea establece desde enero de 2026 el CBAM (Mecanismos de Ajuste en Frontera de Carbono), un arancel verde que grava importaciones según las emisiones de carbono generadas en su fabricación. Esto tiene relación con el hidrógeno en que, si la matriz energética nacional es sustentada por energías renovables, los bienes producidos tendrán menos gravámenes a la hora de ingresar en Europa, beneficio importante que puede ayudar a incrementar exportaciones.
Argentina frente a la competencia internacional del hidrógeno verde
Argentina no es el único país que apuesta al hidrógeno verde como una nueva fuente de ingresos y reposicionamiento internacional. Distintos actores, con recursos y estrategias propias compiten por captar la misma demanda creciente proveniente de Europa y Asia. Los casos de Chile, Australia y Arabia Saudita son el ejemplo de tres competidores directos que ya avanzaron en la definición de marcos regulatorios o en la escala de sus proyectos.
Chile es el competidor más importante. Paso de la etapa potencial a concretar proyectos, alrededor de unos 70 en diversas etapas. Cuenta con dos tercios de su matriz energética de origen renovable, lo que permite proyectar costos de producción más bajos que el resto de la región para 2030. Además, proyecta justamente en 2030 USD 45.000 millones de inversión y hasta USD 330.000 millones para 2050, siendo que en 2025 ya registró USD 25.000 millones en este sector.
La diferencia de base entre Chile y Argentina es que, en el caso chileno, el debate sobre un marco regulatorio ya fue superado. Se centran en ver quién puede convertir primero el hidrógeno verde en una ventaja competitiva para cual el mercado lo exija. Mientras que del lado argentino, el debate se encuentra en si es necesaria o no una ley que dé incentivos a este sector.
Los otros dos competidores directos que tiene Argentina son Australia y Arabia Saudita. Por el lado de Australia, este avanzó con un incentivo económico directo a la producción, donde desde 2027 se pagará a los productores 2 dólares australianos por cada kilogramo de hidrógeno renovable generado. Esto se encuentra dentro del programa Future Made in Australia, con un costo fiscal estimado en unos 4.000 millones de dólares australianos. Arabia Saudita por su parte, ya tiene en marcha el proyecto NEOM, en la ciudad de Oxagon, con una inversion de USD 8.400 millones que combina 4GW de energia solar y eolica para producir hasta 600 toneladas diarias de hidrogeno destinado, en su mayoria, a la exportacion de amoniaco verde.
Capitalizar el potencial de la Argentina
En conclusión, el sector energético del hidrógeno verde cuenta con un alto potencial de desarrollo. Para capitalizarlo, resulta fundamental resolver los cuellos de botella legales, económicos y estructurales que actualmente frenan las inversiones. El mundo avanza hacia la producción masiva de hidrógeno y Argentina posee ventajas naturales excepcionales; por ello, es imperativo que la política resuelva las trabas existentes para aprovechar esta oportunidad de crecimiento industrial, económico y tecnológico, evitando quedar relegada en la transición energética global.
Today, many countries are seeking to carry out an energy transition focused on the decarbonization of heavy industry and transport. This pursuit, led by Asia and Europe, opens the door to enter a new market in need of supply and facing high demand. This provides Argentina with a unique opportunity to position itself strategically. Here, green hydrogen emerges as a zero-emission clean fuel option obtained through other renewable energy sources, such as solar and wind.
The rise of green hydrogen as a renewable source has redefined the global energy map. While it is just one of many options within the renewable energy mix, its comparative advantages are substantial. Furthermore, because it can be stored, it is critical for heavy industry, enabling emission reductions in sectors such as steel manufacturing by replacing coal or oil. Green hydrogen thus stands as a viable pathway for states to move away from fossil-fuel-based energy models, helping to curb the effects of their emissions.
Despite this potential, global adoption of green hydrogen remains low. In 2025, global hydrogen demand exceeded 100 million tons, but low-emission hydrogen production barely surpassed 1 million tons. This gap between clean supply and demand creates an opening for the few countries with the climatic conditions required to produce it at scale.
Argentine Green Hydrogen: Between Natural Advantages and Structural Hurdles
Since 2023, Argentina has had a National Strategy for the Development of the Hydrogen Economy. Its goal is to reach a production of at least 1 million tons per year by 2050, valued at an estimated USD 15 billion. In the long term, the target is 5 million tons, primarily destined for export. This strategy is backed by the country's high potential for green hydrogen production: Patagonia features wind resources capable of generating low-cost power, while northern provinces like Jujuy and Salta boast exceptional solar irradiation levels. However, these natural advantages alone do not guarantee a competitive position in the global market, given the infrastructure and development bottlenecks Argentina still faces.
A primary technical challenge is storage and transportation. Although hydrogen can be stored, it is difficult to transport in its pure form and must be converted into derivatives such as ammonia or synthetic fuels. This requires specialized ports and complex chemical infrastructure—processes that significantly drive up operating costs. In Patagonia, the absence of such infrastructure could act as a bottleneck, undermining the competitive advantage offered by its natural conditions.
Beyond infrastructure and technical challenges, Argentina faces several institutional hurdles. The most prominent is the absence of a dedicated legal framework to provide industry predictability and certainty for investors. As a partial response, the RIGI and "Super RIGI" frameworks were introduced, offering tax incentives and legal stability for major projects, including green hydrogen. Even so, initiatives like those of Fortescue Future Industries and ABO Energy in Río Negro remain stalled due to a lack of macroeconomic incentives and regulatory clarity needed to build investment confidence. The longer these fundamentals take to resolve, the more market share is lost to competitors that have already addressed them.
Finally, in terms of trade, Argentina will face further challenges. In January 2026, the European Union implemented the CBAM (Carbon Border Adjustment Mechanism), a carbon tariff levied on imports based on the emissions generated during their production. This connects directly to hydrogen: if the domestic energy grid relies on renewables, exported goods face lower tariffs entering Europe—a key advantage for boosting exports.
Argentina Facing International Competition in Green Hydrogen
Argentina is not the only country betting on green hydrogen as a new source of revenue and international repositioning. Multiple players with dedicated resources and strategies are competing for the same growing demand from Europe and Asia. Chile, Australia, and Saudi Arabia are three direct competitors that have already advanced their regulatory frameworks and project pipelines.
Chile is the most prominent competitor, having transitioned from potential to concrete execution with around 70 projects at various stages. With two-thirds of its energy mix derived from renewables, it projects lower production costs than the rest of the region by 2030. Furthermore, it forecasts USD 45 billion in investment by 2030 and up to USD 330 billion by 2050, having already recorded USD 25 billion in the sector in 2025.
The core difference between Chile and Argentina is that Chile has already settled the debate over its regulatory framework. Its focus is on executing quickly to turn green hydrogen into a competitive advantage as market demand requires. In Argentina, the debate still centers on whether a law offering sector incentives is even necessary.
Australia and Saudi Arabia represent two other direct competitors. Australia has implemented direct economic incentives for production, paying producers AUD 2 per kilogram of renewable hydrogen generated starting in 2027 under the Future Made in Australia program, with an estimated fiscal cost of AUD 4 billion. Meanwhile, Saudi Arabia is advancing the USD 8.4 billion NEOM project in the city of Oxagon, combining 4 GW of solar and wind power to produce up to 600 tons of hydrogen per day, primarily destined for green ammonia export.
Conclusion
The green hydrogen energy sector holds significant development potential. To capitalize on it, addressing the legal, economic, and structural bottlenecks that currently hold back investment is essential. As the world moves toward large-scale hydrogen production and Argentina holds exceptional natural assets, policymakers must resolve these barriers to capture this industrial, economic, and technological opportunity and avoid falling behind in the global energy transition.
Artículos relacionados
Related articles
¿Cómo financiamos una América Latina sostenible?
How could we finance a sustainable Latin America?
El potencial argentino en la cadena del litio
Value addition in the lithium chain: Argentina's great potential